
Pagamenti digitali: come funzionano e come usarli in sicurezza
Carte, wallet e bonifico istantaneo: come funzionano i pagamenti digitali, quali tutele hai e cosa fare se trovi un addebito sospetto.
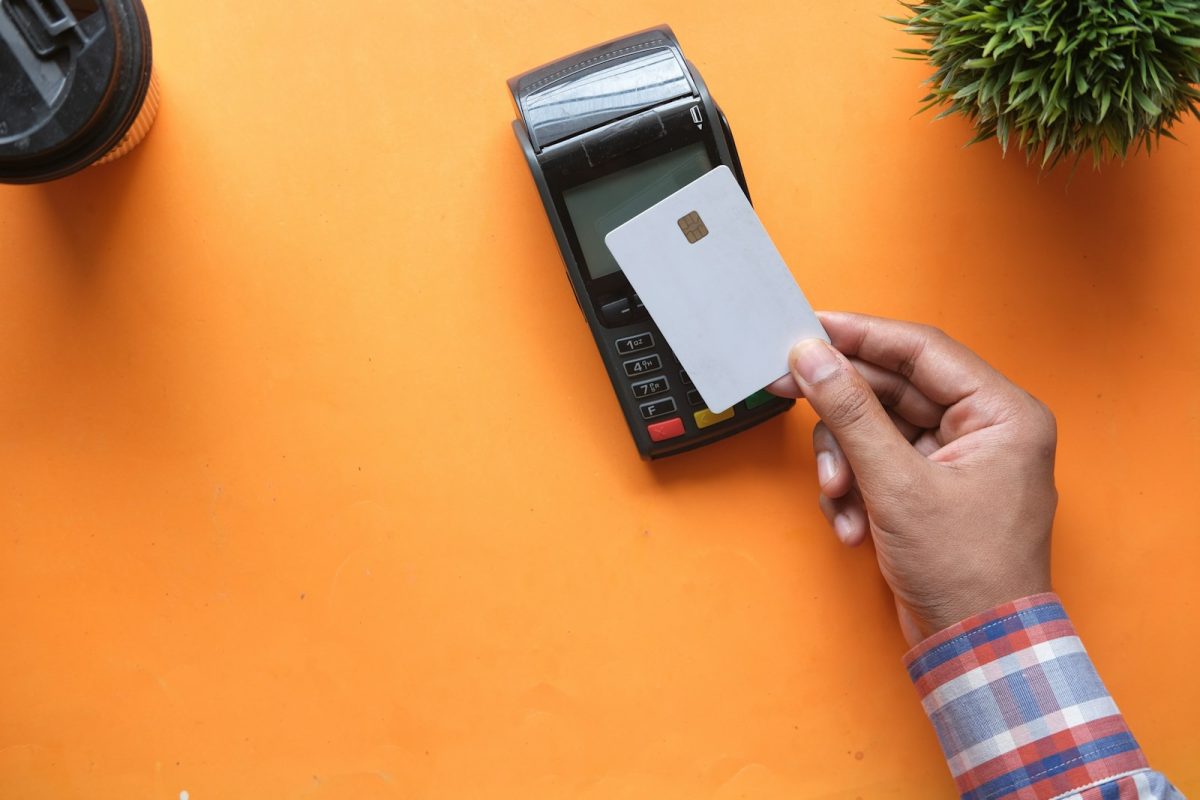
I pagamenti digitali sono ormai il modo più comune per saldare una spesa al supermercato, comprare online, dividere il conto della pizza o pagare una bolletta. Carte, telefono, bonifici istantanei: gli strumenti sono tanti e le regole europee che li proteggono sono cambiate parecchio negli ultimi anni. Qui trovi come funziona ciascun metodo, quali tutele hai per legge e cosa fare se qualcosa va storto.
Cosa sono i pagamenti digitali
Con pagamenti digitali si intendono tutte le operazioni in cui il denaro passa da un conto all'altro senza contanti: una carta appoggiata al POS, un acquisto su un sito, un bonifico dall'app della banca, un addebito automatico della bolletta. In ogni caso c'è un intermediario, di solito una banca, un istituto di pagamento o di moneta elettronica, che riceve l'ordine, controlla che sia tuo e trasferisce la somma.
Dietro un gesto che dura pochi secondi lavorano sistemi informatici complessi: le autorizzazioni passano da circuiti di pagamento e vengono elaborate in server ospitati in grandi centri di calcolo. Per te, però, contano soprattutto tre cose: quanto costa lo strumento, quanto è veloce e che cosa succede se qualcuno lo usa al posto tuo.
Potrebbe interessarti anche
- Diritto alla disconnessione: cos'è e come funziona in Italia
- Coworking: cos'è, come funziona e come scegliere quello giusto
- Crowdfunding: significato, modelli e come funziona
Gli strumenti di pagamento digitale più usati
Ogni strumento ha una logica diversa. La tabella riassume le differenze principali, senza entrare nelle condizioni dei singoli prodotti, che cambiano da una banca all'altra e vanno lette nel foglio informativo.
| Strumento | Come funziona | Cosa tenere a mente |
|---|---|---|
| Carta di debito | La spesa viene addebitata direttamente sul conto collegato | Spendi solo quello che hai sul conto, entro i limiti fissati dalla banca |
| Carta di credito | Le spese vengono addebitate in un secondo momento, di solito una volta al mese | Controlla il tipo di rimborso previsto e gli eventuali interessi |
| Carta prepagata | Si usa l'importo caricato in precedenza | Utile per gli acquisti online: il rischio è limitato alla somma caricata |
| Wallet sullo smartphone | La carta viene registrata nel telefono e si paga avvicinandolo al POS | Il pagamento si conferma con lo sblocco del telefono, ad esempio con impronta o PIN |
| Bonifico istantaneo | Il denaro arriva sul conto del beneficiario in pochi secondi | Una volta partito è difficile da recuperare: controlla sempre il beneficiario |
| Addebito diretto | Autorizzi un'azienda a prelevare dal conto importi periodici | Puoi chiedere il rimborso di un addebito entro 8 settimane |
Quando compri online, poi, al metodo di pagamento si aggiungono le tutele del commercio elettronico, come il diritto di ripensamento sugli acquisti entro 14 giorni, che valgono a prescindere da come hai pagato.
Bonifico istantaneo e verifica del beneficiario
Sul bonifico istantaneo le regole sono cambiate da poco. Il regolamento (UE) 2024/886 stabilisce che la banca del beneficiario deve rendere disponibili i fondi entro dieci secondi, a qualsiasi ora e in qualsiasi giorno dell'anno, festivi compresi. Nei Paesi dell'area euro, quindi anche in Italia, le banche devono permettere di ricevere bonifici istantanei dal 9 gennaio 2025 e di inviarli dal 9 ottobre 2025.
Il regolamento fissa anche un tetto ai costi: le commissioni per un bonifico istantaneo non possono superare quelle applicate dalla stessa banca a un bonifico ordinario dello stesso tipo. Puoi inoltre chiedere di impostare un importo massimo, per singola operazione o per giornata, e modificarlo quando vuoi.
Dal 9 ottobre 2025 è arrivata la verifica del beneficiario, gratuita. Prima che tu autorizzi il bonifico, la banca confronta il nome che hai scritto con quello dell'intestatario dell'IBAN. Se i dati coincidono, prosegui senza avvisi. Se la corrispondenza è solo parziale, ad esempio per un accento o una traslitterazione, l'app ti mostra il nome reale. Se non coincidono affatto, ti avvisa che il denaro potrebbe finire su un conto che non appartiene alla persona indicata. Il bonifico resta comunque il canale con cui arrivano sul conto molte somme periodiche, dallo stipendio all'assegno unico per i figli: anche per questo conviene dare sempre l'IBAN corretto e tenere aggiornati i dati.
Consiglio: se la verifica del beneficiario ti segnala che il nome non corrisponde all'IBAN, fermati. È proprio il caso tipico delle truffe con IBAN sostituito in una fattura o in un messaggio: prima di confermare, chiama il destinatario a un numero che conosci già, non a quello indicato nella mail.
Autenticazione forte e pagamenti contactless
Dal 2019 le regole europee sui servizi di pagamento impongono la cosiddetta autenticazione forte del cliente. Come spiega il portale La tua Europa, per gli acquisti online sopra i 30 euro devi usare almeno due elementi di autenticazione diversi, ad esempio qualcosa che possiedi, come il telefono, e qualcosa che conosci, come un PIN. È il motivo per cui l'app della banca ti chiede di confermare i pagamenti sul web.
Il sistema funziona: secondo una stima della Banca d'Italia sui dati di vigilanza, pubblicata nel gennaio 2023, i nuovi requisiti hanno ridotto il rischio di frode del 60% nei pagamenti a distanza con carta e dell'80% in quelli con moneta elettronica.
Nei negozi, invece, dal 1° gennaio 2021 puoi pagare in modalità contactless senza digitare il PIN fino a 50 euro, contro i 25 euro di prima. Sopra questa soglia il terminale ti chiederà il codice. La stessa pagina europea ricorda un'altra regola utile: all'interno dell'Ue di norma il negoziante non può applicarti commissioni aggiuntive perché paghi con una carta.
Pagamenti digitali e truffe: come proteggerti
Molte truffe non sfruttano falle tecniche, ma convincono la vittima a fare qualcosa: leggere un codice al telefono, cliccare su un link, autorizzare un pagamento credendo di bloccarlo. Alcune abitudini riducono molto il rischio:
- non comunicare mai a nessuno PIN, password o codici ricevuti via SMS, nemmeno a chi dice di chiamare dalla banca o dalle forze dell'ordine;
- apri l'app o il sito della banca digitando tu l'indirizzo, invece di seguire i link nei messaggi;
- attiva le notifiche per ogni addebito, così ti accorgi subito di un'operazione sospetta;
- leggi sempre il testo della richiesta di autorizzazione nell'app: se dice "pagamento" e tu non stai comprando nulla, rifiuta;
- aggiorna il sistema operativo del telefono, che custodisce le carte salvate nel wallet.
Nella rubrica sicurezza trovi altre guide su password, phishing e protezione dello smartphone.
Cosa fare in caso di addebiti non autorizzati
Se noti un pagamento che non hai fatto, blocca subito la carta dall'app o chiamando il numero dedicato della banca, poi presenta denuncia e invia il disconoscimento dell'operazione. Come riepiloga una guida di QN sui rimborsi bancari, hai 13 mesi dalla data dell'addebito per segnalarlo e la banca deve rimborsarti entro la fine della giornata lavorativa successiva, salvo casi di grave imprudenza o di custodia non corretta della carta. Se la risposta non arriva o non ti convince, puoi rivolgerti all'Arbitro Bancario Finanziario.
In caso di furto o smarrimento, la tua responsabilità per i pagamenti fraudolenti è in genere limitata a un massimo di 50 euro, e non paghi nulla se non potevi accorgerti della perdita, salvo colpa grave. Ogni caso ha però le sue particolarità: per la tua situazione concreta fai riferimento alla banca, a un'associazione di consumatori o a un professionista.
Da leggere anche
- Perche Facebook non funziona?
- Perche la fotocamera del laptop Lenovo non funziona?
- Perche non funziona la torcia sul telefono?
Domande frequenti
Il bonifico istantaneo costa più di quello ordinario?
No. Per il regolamento europeo la banca non può farti pagare per un bonifico istantaneo più di quanto chiede per un bonifico ordinario dello stesso tipo. La verifica del beneficiario è gratuita.
Fino a quanto posso pagare contactless senza PIN?
Dal 1° gennaio 2021 la soglia per i pagamenti contactless senza codice è di 50 euro. Oltre questo importo il POS chiede il PIN.
Entro quando devo segnalare un pagamento che non ho fatto?
Il termine è di 13 mesi dall'addebito, ma conviene agire subito: blocca la carta, sporgi denuncia e invia alla banca il disconoscimento dell'operazione.
Il negozio può chiedermi un sovrapprezzo se pago con la carta?
Di norma no: all'interno dell'Unione europea commercianti e banche non possono applicare commissioni aggiuntive per l'uso di una carta di pagamento.


Commenti
Ancora nessun commento. Scrivi tu il primo!
Lascia un commento
I commenti vengono moderati prima della pubblicazione. Tutti i campi contrassegnati con * sono obbligatori.
Stai rispondendo a ·